O Que Muda Em Você Depois de 4 Anos Investindo? E Como 4 Anos de Disciplina Podem Mudar o Futuro dos Seus Filhos?
4 Anos Investindo
O Que a Constância Ensina e Como Educar os Seus Filhos Para Lidar Melhor Com o Dinheiro?
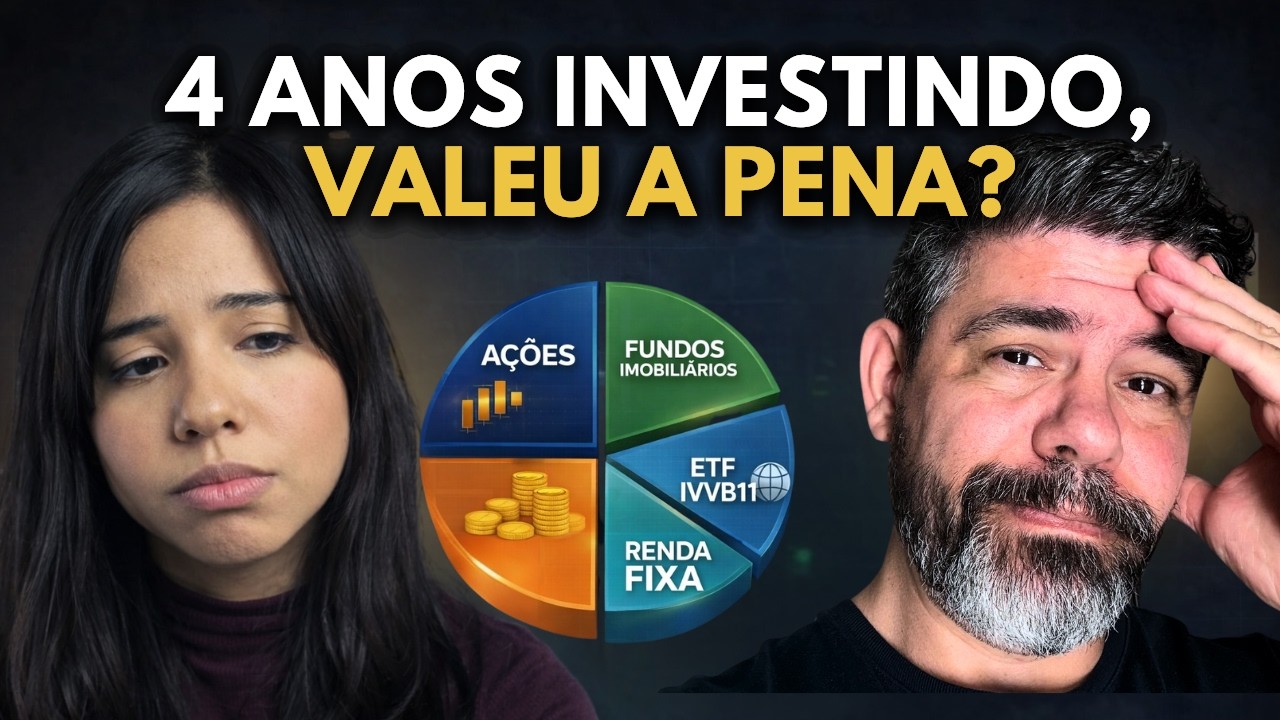
Uma carteira de investimentos não nasce grande. Ela é construída com decisões repetidas: guardar, estudar, aportar, revisar e continuar. A trajetória de 50 meses compartilhada pelo Bruno mostra por que acompanhar a evolução com transparência pode ensinar mais do que procurar a aplicação da moda.
O Fumão Investe em conjuto com o Bruno, do canal Bruno OM, vamos hoje conversar sobre investimentos de longo prazo para seus filhos e sobre um aprendizado que pode começar em casa: Ensinar crianças e adolescentes a entender escolhas, tempo, planejamento e responsabilidade com o dinheiro. A participação da sua filha Bruna torna essa conversa ainda mais próxima da realidade das famílias.
O Que 50 Meses Investindo Realmente Mostram?
Uma sequência de aportes ao longo de 50 meses mostra processo, não fórmula mágica. O resultado final depende de quanto foi investido, quando os aportes aconteceram, quais ativos foram escolhidos, custos, impostos, oscilações do mercado financeiro e, principalmente, da capacidade de manter o plano.
Por isso, comparar o próprio começo com a carteira de outra pessoa costuma ser pouco útil. Mais importante é observar a lógica: transformar parte da renda em patrimônio, sem usar dinheiro que fará falta para contas, dívidas ou emergências.
Constância vence a pressa
Aportes frequentes não eliminam riscos nem garantem retorno. Mas criam um hábito: investir deixa de depender de um mês perfeito e passa a fazer parte do orçamento possível.
Como construir o hábito de investir mês a mês
Defina um valor possível
Comece com uma quantia que não comprometa despesas essenciais. Um aporte pequeno e repetido ensina mais do que uma aplicação grande feita por impulso.
Dê nome ao objetivo
Reserva, estudos, viagem, entrada de imóvel ou aposentadoria: uma meta clara ajuda a resistir à vontade de resgatar por qualquer motivo.
Automatize quando puder
Programar uma transferência depois de receber reduz a chance de investir apenas o que sobrou no fim do mês.
Acompanhe sem obsessão
Registrar aportes e revisar a estratégia é útil. Conferir preço todos os dias pode gerar ansiedade e decisões precipitadas.
O papel dos juros compostos no longo prazo
Juros compostos acontecem quando os rendimentos passam a compor a base que pode render no futuro. Esse efeito costuma ficar mais perceptível com tempo, reinvestimento e novos aportes.
Mas ele não transforma qualquer investimento em garantia de riqueza. Taxas podem cair, ativos podem oscilar e retiradas antecipadas podem mudar completamente o resultado. O melhor uso dessa ideia é como incentivo para começar e manter a disciplina, não como promessa de multiplicação rápida.
Assista a Conversa Educativa do Bruno Com sua Filha Bruna
Educação financeira para filhos começa nas conversas simples
As crianças aprendem muito observando os adultos. Quando a família conversa de forma apropriada para a idade sobre escolhas, orçamento e prioridades, o dinheiro deixa de ser um assunto misterioso ou proibido.
Não é preciso transformar a infância em uma aula sobre bolsa de valores. O primeiro passo é ensinar que dinheiro é limitado, que escolhas têm consequências e que planejar permite realizar objetivos sem entrar em dívidas desnecessárias.
5 atitudes para ensinar dinheiro em cada fase
- Fale sobre escolhas: mostre que comprar uma coisa pode significar adiar outra. Crianças entendem melhor quando o exemplo faz parte da rotina.
- Crie objetivos visíveis: um cofrinho, quadro ou uma lista com objetivos para conseguir um brinquedo, passeio educativo ou curso ajuda a transformar espera em planejamento.
- Use mesada com propósito: quando fizer sentido para a família, a mesada pode ensinar a separar uma parte para gastar, guardar e compartilhar.
- Inclua adolescentes no orçamento: converse sobre custos de celular, transporte, estudo e lazer. Sem culpa ou exposição, apresente a realidade.
- Dê exemplo: cumprir combinados, pesquisar preços e guardar para objetivos fala mais alto do que qualquer discurso.
Investir no nome dos filhos: Quais cuidados tomar?
Investimentos para menores de idade exigem participação de responsável legal e seguem regras próprias de cada instituição. Antes de abrir uma conta, confirme documentos, titularidade, tributação, possibilidade de resgate e como o recurso será acompanhado.
Também é importante separar o dinheiro da criança do orçamento de emergência da casa. Um investimento para o futuro dos filhos não deve deixar a família sem proteção diante de uma necessidade urgente.
Antes de investir para seu filho, confira:
- o objetivo e o prazo estão claros.
- o produto é compreendido por quem é responsável pela decisão.
- custos, impostos, risco e liquidez foram verificados.
- o investimento não depende de promessas de rendimento garantido.
- a conta para menor segue as regras da instituição e do responsável legal.
Erros que podem atrapalhar o plano da família
Usar o futuro para cobrir o presente
Resgatar toda hora o dinheiro destinado aos filhos pode indicar que a reserva de emergência precisa de atenção primeiro.
Buscar ganhos rápidos
Risco alto não é atalho obrigatório. Produtos que a família não entende podem trazer perdas difíceis de recuperar.
Ignorar a inflação
Guardar dinheiro sem considerar perda de poder de compra pode afastar o objetivo ao longo dos anos.
Não revisar metas
Filhos crescem, custos mudam e objetivos se transformam. O plano precisa acompanhar essas mudanças.
Perguntas frequentes sobre investimentos para filhos
Com quanto posso começar a investir para meu filho?
O valor mínimo depende do produto e da instituição. O mais importante é que o aporte caiba no orçamento e não substitua a reserva de emergência ou o pagamento de dívidas caras.
Qual é o melhor investimento para crianças?
Não existe um único melhor investimento. A escolha depende do prazo, objetivo, tolerância ao risco, liquidez e conhecimento do responsável. Comece entendendo a necessidade antes de procurar o produto.
Vale a pena falar de investimentos com crianças?
Vale adaptar a conversa à idade. Para crianças pequenas, o foco pode ser escolhas e objetivos. Para adolescentes, orçamento, pesquisa e planejamento podem entrar aos poucos.
Resumo do Fumão Investe
Os 50 meses mostrados pelo Bruno lembram que patrimônio é construído em etapas. Não existe obrigação de começar grande, mas existe valor em começar com clareza e manter a consistência.
Quando a família também inclui os filhos em conversas adequadas sobre dinheiro, cria uma herança que vai além de qualquer carteira: a capacidade de planejar, questionar e tomar decisões melhores no futuro.
Quer organizar o futuro financeiro da família?
O material Riqueza Familiar: Cuidando do Futuro dos Seus Filhos apresenta uma proposta voltada a famílias que desejam estudar planejamento e educação financeira para os filhos.
Conhecer o materialTransparência: Este é um link de afiliado e pode gerar apoio ao Fumão Investe. Por favor avalie o conteúdo, os custos e a adequação à sua realidade. O post continua defendendo estudo e responsabilidade.
